Luyện nói tiếng Anh bằng Shadowing qua video: The INCOME STATEMENT Explained (Profit & Loss / P&L)

Chọn chế độ luyện tập

Mỗi chế độ mở một phòng luyện tập toàn màn hình.

142 câu
Nếu các câu quá ngắn hoặc quá dài, hãy bấm Edit để chỉnh sửa.
1
In this video you'll learn what an income statement is.
Trong video này, bạn sẽ tìm hiểu báo cáo kết quả hoạt động kinh doanh là gì.
2
I'll show you what it looks like and how you can use it to measure a business's financial performance.
Tôi sẽ cho bạn xem nó trông như thế nào và cách bạn có thể sử dụng nó để đo lường hiệu quả tài chính của một doanh nghiệp.
3
Hey there, welcome back to Accounting Stuff.
Chào bạn, chào mừng bạn quay trở lại với Accounting Stuff.
4
I'm James and in today's video we're going to cover the income statement.
Tôi là James và trong video hôm nay, chúng ta sẽ tìm hiểu về báo cáo kết quả hoạt động kinh doanh.
5
Also known as the profit and loss statement or the P&L for short.
Còn được gọi là báo cáo lợi nhuận và thua lỗ hay viết tắt là P&L.
6
This is one of the three major financial statements in accounting along with the balance sheet and the cash flow statement.
Đây là một trong ba báo cáo tài chính chính trong kế toán, cùng với bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ.
7
Collectively these reports give us an impression of a business's financial health so it's important that we understand how they work.
Tổng hợp lại, các báo cáo này cho chúng ta cái nhìn về tình hình tài chính của một doanh nghiệp, vì vậy việc hiểu cách chúng hoạt động là rất quan trọng.
8
I've already made videos covering the balance sheet and the cash flow statement
Tôi đã làm các video về bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ rồi.
9
which you can find linked up here and down below in the description
bạn có thể tìm thấy liên kết ở đây và bên dưới trong phần mô tả.
10
but up until now I haven't posted a video yet on the income statement
nhưng cho đến nay tôi vẫn chưa đăng một video nào về báo cáo thu nhập.
11
and I've received a lot of requests from you guys to cover this topic
và tôi đã nhận được rất nhiều yêu cầu từ các bạn để đề cập đến chủ đề này.
12
so thanks for all these particularly from one subscriber so Niloy
cảm ơn tất cả những điều này, đặc biệt là từ một người đăng ký là Niloy.
13
if you're watching this video goes out to you good luck in your exam hope you crush it.
Nếu bạn đang xem video này, thì đây là lời gửi gắm dành cho bạn: chúc bạn may mắn trong kỳ thi, hy vọng bạn sẽ làm thật tốt.
14
An income statement is the summary of a business's revenues and expenses over a period of time.
Báo cáo kết quả hoạt động kinh doanh là bản tóm tắt về doanh thu và chi phí của một doanh nghiệp trong một khoảng thời gian nhất định.
15
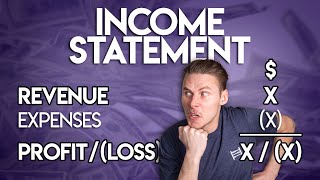
In its basic form an income statement looks like this it's a summary of a business's revenues
Ở dạng cơ bản, báo cáo thu nhập có cấu trúc như sau: nó là bản tóm tắt các khoản doanh thu của một doanh nghiệp.
16
and expenses over a period of time.
và các chi phí trong một khoảng thời gian nhất định.
17
When we take our total revenue and and subtract our expenses from it then we work out our profit or our loss.
Khi lấy tổng doanh thu trừ đi các chi phí, chúng ta sẽ tính ra được lợi nhuận hoặc lỗ.
18
We make a profit when our revenues exceed our expenses
Chúng tôi có lợi nhuận khi doanh thu của chúng tôi vượt quá chi phí.
19
and on the flip side we make a loss when our expenses are more than the income we've earned.
và ngược lại, chúng ta bị lỗ khi chi phí cao hơn thu nhập mà chúng ta kiếm được.
20
This is why the income statement is also known as the profit and loss statement or the P&L for short.
Đây là lý do tại sao báo cáo kết quả hoạt động kinh doanh còn được gọi là báo cáo lãi lỗ hay viết tắt là P&L.
21
It lays out a roadmap for how we ended up here at the bottom line our profit or loss.
Nó trình bày lộ trình về cách chúng ta đi đến kết quả cuối cùng là lợi nhuận hoặc lỗ của mình.
22
The income statement always covers a period of time
Báo cáo kết quả hoạt động kinh doanh luôn bao gồm một khoảng thời gian nhất định.
23
which could be anything that we want it to be but typically we run it for a month, a quarter or a full year.
có thể là bất kỳ khoảng thời gian nào chúng ta mong muốn, nhưng thông thường chúng ta sẽ chạy nó trong một tháng, một quý hoặc cả một năm.
24
Here's a helpful analogy that I read in this book The Accounting Game which I recommend reading if you're new to accounting.
Đây là một phép so sánh hữu ích mà tôi đọc được trong cuốn sách The Accounting Game, cuốn sách mà tôi khuyên bạn nên đọc nếu bạn mới làm quen với kế toán.
25
You can find my review of it up here.
Bạn có thể tìm thấy bài đánh giá của tôi về nó ở trên đây.
26
Anyway back to it.
Dù sao thì, quay lại vấn đề đi.
27
If a balance sheet shows us a snapshot of a business's assets, liabilities and equity at a single point in time,
Nếu bảng cân đối kế toán cho chúng ta thấy một bức tranh tổng thể về tài sản, nợ phải trả và vốn chủ sở hữu của một doanh nghiệp tại một thời điểm duy nhất,
28
then you can think of it as a photograph or a still frame taken from a video.
thì bạn có thể coi nó như một bức ảnh hoặc một khung hình tĩnh được trích xuất từ video.
29
Whereas the income statement covers a period of time.
Trong khi đó, báo cáo kết quả hoạt động kinh doanh phản ánh các số liệu trong một khoảng thời gian nhất định.
30
It's like watching a clip of that video.
Giống như đang xem một đoạn clip ngắn của video đó vậy.
31
It has a beginning and it has an end.
Nó có một khởi đầu và nó có một kết thúc.
32
And if we look at it carefully and analyze it, then it can tell us a story.
Và nếu chúng ta xem xét kỹ lưỡng và phân tích nó, thì nó có thể kể cho chúng ta một câu chuyện.
33
But more on that later.
Nhưng chúng ta sẽ nói về điều đó sau.
34
Let's take a closer look at our income statement.
Hãy xem xét kỹ hơn báo cáo kết quả hoạt động kinh doanh của chúng ta.
35
Revenues, less expenses, make us a profit or a loss.
Doanh thu trừ đi chi phí sẽ cho chúng ta lợi nhuận hoặc lỗ.
36
The problem with this layout is that it doesn't give us much detail.
Vấn đề với bố cục này là nó không cung cấp cho chúng ta nhiều chi tiết.
37
It would be much better if we made things a little more descriptive.
Sẽ tốt hơn nhiều nếu chúng ta làm cho mọi thứ có tính mô tả cao hơn một chút.
38
For instance, revenue.
Ví dụ, doanh thu.
39
There are many different types of revenue.
Có nhiều loại doanh thu khác nhau.
40
If we were running a business that sells physical products then we might want to call this product sales instead.
Nếu chúng ta đang điều hành một doanh nghiệp bán các sản phẩm hữu hình, thì thay vào đó chúng ta có thể muốn gọi đây là doanh số sản phẩm.
41
Or if we provide services we could call this our services rendered.
Hoặc nếu chúng ta cung cấp dịch vụ, chúng ta có thể gọi đây là các dịch vụ đã được cung cấp của chúng ta.
42
This extra detail helps the readers of the income statement better understand what they're looking at.
Chi tiết bổ sung này giúp người đọc báo cáo kết quả hoạt động kinh doanh hiểu rõ hơn về những thông tin họ đang xem.
43
Clarity is the aim of the game here.
Sự rõ ràng là mục tiêu chính của vấn đề này.
44
The same goes for expenses.
Điều tương tự cũng đúng với các khoản chi phí.
45
Businesses typically incur many different types of expense but broadly speaking these can be broken down into two categories.
Các doanh nghiệp thường phải chịu nhiều loại chi phí khác nhau, nhưng nói chung, những chi phí này có thể được chia thành hai nhóm chính.
46
Our direct costs of doing business and our indirect costs of running the business.
Chi phí trực tiếp của chúng tôi khi tiến hành kinh doanh và chi phí gián tiếp để vận hành doanh nghiệp.
47
Our direct costs of doing business are the costs
Chi phí trực tiếp trong hoạt động kinh doanh của chúng tôi là những chi phí
48
which we can directly trace through to the products we've sold or the services that we've provided.
mà chúng ta có thể truy xuất trực tiếp đến các sản phẩm chúng ta đã bán ra hoặc các dịch vụ chúng ta đã cung cấp.
49
For a business that provides services we might call this our cost of services
Đối với một doanh nghiệp cung cấp dịch vụ, chúng ta có thể gọi đây là chi phí dịch vụ của mình.
50
and if we sell physical goods then we could call this our cost of sales or our cost of goods sold.
và nếu chúng ta bán hàng hóa hữu hình thì chúng ta có thể gọi đây là chi phí bán hàng hoặc giá vốn hàng bán của chúng ta.
51
Direct costs like these are variable costs which increase in direct proportion to the sales that we've made.
Các chi phí trực tiếp như thế này là chi phí biến đổi, tăng lên tỷ lệ thuận với doanh số mà chúng ta đã đạt được.
52
If you are running a retail
Nếu bạn đang vận hành một cửa hàng bán lẻ
53
or a wholesale business then these would include things like the original purchase price of the product
hoặc đối với doanh nghiệp bán buôn thì những chi phí này sẽ bao gồm các khoản như giá mua ban đầu của sản phẩm.
54
that you're reselling or
rằng bạn đang bán lại hoặc
55
if you've run a manufacturing business then this would include the cost of your raw materials
nếu bạn đã từng điều hành một doanh nghiệp sản xuất, thì chi phí này sẽ bao gồm chi phí nguyên vật liệu của bạn.
56
or the direct labor cost that went into producing your product.
hoặc chi phí nhân công trực tiếp bỏ ra để sản xuất sản phẩm của bạn.
57
As we make more sales we incur more of these direct costs.
Khi chúng ta có doanh số bán hàng cao hơn, chúng ta cũng phải chi trả nhiều hơn các chi phí trực tiếp này.
58
Cost of goods sold can be a bit of a tricky concept to understand at first.
Chi phí hàng bán ra ban đầu có thể là một khái niệm hơi khó hiểu.
59
It ties in very closely with inventory in the balance sheet.
Nó có mối liên hệ rất chặt chẽ với hàng tồn kho trên bảng cân đối kế toán.
60
If you'd like to see me make a video explaining how all of
Nếu bạn muốn xem tôi làm một video giải thích cách tất cả
61
that works then let me know down below in the comments
nếu cách đó hiệu quả thì hãy cho tôi biết bên dưới trong phần bình luận nhé.
62
and if you haven't already remember to hit that subscribe button
và nếu bạn chưa làm vậy, hãy nhớ nhấn nút đăng ký đó nhé
63
so you don't miss out on all of the other accounting tutorials that we have coming out very soon.
để bạn không bỏ lỡ tất cả các hướng dẫn kế toán khác mà chúng tôi sẽ sớm phát hành.
64
Back to the income statement.
Quay lại báo cáo kết quả hoạt động kinh doanh.
65
When we take our revenue and deduct our direct costs of doing business we get to our gross profit.
Khi lấy doanh thu của chúng ta và trừ đi các chi phí trực tiếp để vận hành kinh doanh, chúng ta sẽ có lợi nhuận gộp.
66
If you're new to accounting then you'll soon discover that we have many different types of profit.
Nếu bạn mới làm quen với kế toán, thì bạn sẽ sớm nhận ra rằng chúng ta có rất nhiều loại lợi nhuận khác nhau.
67
Our gross profit is a really useful tool that allows us to measure the efficiency of our production and sales process.
Lợi nhuận gộp của chúng ta là một công cụ thực sự hữu ích cho phép chúng ta đo lường hiệu quả của quy trình sản xuất và bán hàng.
68
I'll show you how that works in a minute.
Tôi sẽ cho bạn thấy cách thức đó hoạt động trong chốc lát.
69
But first let's jump back to indirect costs.
Nhưng trước hết, hãy quay lại với chi phí gián tiếp.
70
These are the costs of running a business
Đây là những chi phí để vận hành một doanh nghiệp.
71
which can't directly be traced back to the production of goods or the provision of services.
không thể truy xuất trực tiếp về quá trình sản xuất hàng hóa hoặc cung cấp dịch vụ.
72
We sometimes call these overheads.
Đôi khi chúng ta gọi đây là các chi phí cố định.
73
Overheads can include fixed costs like rent, employee salaries, insurance costs, admin expenses,
Chi phí chung có thể bao gồm các chi phí cố định như tiền thuê nhà, lương nhân viên, chi phí bảo hiểm, chi phí hành chính.
74
legal costs, accounting costs, marketing costs, depreciation and amortization.
chi phí pháp lý, chi phí kế toán, chi phí tiếp thị, khấu hao và khấu hao tài sản vô hình.
75
Whoa, there's a lot of them.
Ôi trời, có rất nhiều con đó.
76
Fixed costs like these tend to remain the same.
Các chi phí cố định như thế này thường có xu hướng không thay đổi.
77
They bear no correlation at all to the sales that your business has made.
Chúng hoàn toàn không có mối tương quan nào với doanh số mà doanh nghiệp của bạn đã đạt được.
78
However, not all overheads are fixed.
Tuy nhiên, không phải tất cả các chi phí cố định đều là chi phí cố định.
79
Variable overheads can loosely correlate with a business's sales, although they can't be directly traced back to the production of goods or the provision of services.
Chi phí biến đổi gián tiếp có thể có mối tương quan không chặt chẽ với doanh thu của doanh nghiệp, mặc dù chúng không thể truy xuất trực tiếp về quá trình sản xuất hàng hóa hoặc cung cấp dịch vụ.
80
These include things like advertising costs, which can indirectly drive sales and sales commissions.
Điều này bao gồm các chi phí như chi phí quảng cáo, có thể thúc đẩy doanh số và hoa hồng bán hàng một cách gián tiếp.
81
Utility costs could also be considered a variable overhead in a manufacturing business because these can increase as we ramp up production.
Chi phí tiện ích cũng có thể được coi là chi phí biến đổi trong một doanh nghiệp sản xuất vì các chi phí này có thể tăng lên khi chúng ta tăng cường sản xuất.
82
When we deduct our indirect costs of doing business from our gross profit, we come to our operating profit.
Khi chúng ta trừ các chi phí gián tiếp trong hoạt động kinh doanh khỏi lợi nhuận gộp, chúng ta sẽ thu được lợi nhuận hoạt động.
83
Operating profit measures the net income that we generated from operations.
Lợi nhuận hoạt động đo lường thu nhập ròng mà chúng ta tạo ra từ các hoạt động kinh doanh.
84
This is the residual amount that's left over after deducting all of our direct and indirect costs of doing business.
Đây là số dư còn lại sau khi đã khấu trừ tất cả các chi phí trực tiếp và gián tiếp của hoạt động kinh doanh.
85
So this is our basic income statement.
Vậy đây là báo cáo kết quả hoạt động kinh doanh cơ bản của chúng ta.
86
But how does it help us measure a business's financial health?
Nhưng nó giúp chúng ta đo lường sức khỏe tài chính của một doanh nghiệp như thế nào?
87
It does that by giving us a means to compare our financial performance against comparative accounting periods.
Nó thực hiện điều đó bằng cách cung cấp cho chúng ta một phương tiện để so sánh hiệu quả tài chính của mình với các kỳ kế toán tương đương.
88
A comparative period is a different period of time.
Kỳ so sánh là một khoảng thời gian khác biệt.
89
It can be whatever we want it to be.
Nó có thể trở thành bất cứ điều gì chúng ta muốn.
90
We could compare a current month income statement against last month's income statement or this year versus last year.
Chúng ta có thể so sánh báo cáo kết quả hoạt động kinh doanh của tháng hiện tại với báo cáo của tháng trước, hoặc của năm nay so với năm ngoái.
91
When we use comparative periods we can calculate the change
Khi chúng ta sử dụng các kỳ so sánh, chúng ta có thể tính toán sự thay đổi.
92
or movement across each line item down the profit and loss statement
hoặc sự biến động của từng khoản mục trên báo cáo lợi nhuận và lỗ.
93
and as accountants it's our job to support these movements with a narrative which explains all of the differences.
và với tư cách là kế toán viên, công việc của chúng tôi là hỗ trợ những thay đổi này bằng một bản trình bày giải thích tất cả các sự khác biệt.
94
Let's throw in some numbers into an imaginary company and I'll show you what I mean.
Hãy cùng đưa một vài con số vào một công ty tưởng tượng và tôi sẽ cho bạn thấy ý tôi là gì.
95
We'll compare the movements in our P&L year on year.
Chúng ta sẽ so sánh các biến động trên báo cáo lợi nhuận và lỗ của chúng ta qua các năm.
96
This is going to be for a medium-sized business so we can quote our numbers in thousands of dollars.
Đây sẽ là dành cho một doanh nghiệp quy mô trung bình nên chúng ta có thể báo giá theo đơn vị nghìn đô la.
97
What have we got here?
Chúng ta có gì ở đây vậy?
98
Our imaginary company has made sales of $110,000 which is up $10,000 from what we made in the prior year.
Công ty giả định của chúng ta đã đạt doanh thu 110.000 đô la, tăng 10.000 đô la so với năm trước.
99
Our cost of goods sold have also increased by $10,000 from $30,000 to $40,000.
Giá vốn hàng bán của chúng ta cũng tăng thêm 10.000 đô la, từ 30.000 đô la lên 40.000 đô la.
100
That's left us with a gross profit of $70,000 which has remained unchanged.
Điều đó để lại cho chúng ta lợi nhuận gộp là 70.000 đô la, con số này vẫn không thay đổi.
101
Our overheads are fixed at $45,000 which gives us an operating profit of $25,000 in each period.
Chi phí cố định của chúng tôi là 45.000 đô la, điều này mang lại lợi nhuận hoạt động là 25.000 đô la trong mỗi kỳ.
102
What can we learn from all of this?
Chúng ta có thể học được gì từ tất cả những điều này?
103
Well our sales have increased by $10,000 but our gross profit has remained exactly the same.
Doanh thu của chúng ta đã tăng thêm 10.000 đô la nhưng lợi nhuận gộp vẫn không thay đổi.
104
How can that be?
Làm sao mà được vậy?
105
A useful metric that we can use to analyze this is gross profit margin.
Một chỉ số hữu ích mà chúng ta có thể sử dụng để phân tích vấn đề này là tỷ suất lợi nhuận gộp.
106
We can calculate our gross profit margin by taking our total product sales
Chúng ta có thể tính tỷ suất lợi nhuận gộp bằng cách lấy tổng doanh thu bán sản phẩm của mình.
107
and deducting our costs of goods sold and then dividing the whole lot by our product sales.
và trừ đi chi phí hàng bán ra của chúng ta, sau đó chia toàn bộ số đó cho doanh số bán sản phẩm của chúng ta.
108
This measures how efficiently we've been producing and selling our imaginary product.
Chỉ số này đo lường mức độ hiệu quả trong việc sản xuất và bán sản phẩm giả định của chúng ta.
109
In this case our gross profit margin in the current year is around 64%
Trong trường hợp này, tỷ suất lợi nhuận gộp của chúng ta trong năm hiện tại là khoảng 64%.
110
which is actually down from last year's gross profit margin of 70%.
trong khi thực tế là đã giảm so với tỷ suất lợi nhuận gộp của năm trước là 70%.
111
How's that possible?
Làm sao mà được vậy?
112
Well one of two things could be happening here.
Chà, có một trong hai khả năng đang diễn ra ở đây.
113
Our sales could be shrinking or our costs could be rising.
Doanh thu của chúng ta có thể đang giảm hoặc chi phí của chúng ta có thể đang tăng.
114
We could be selling more products but at a discount or the cost of our raw materials could be rising.
Chúng ta có thể đang bán được nhiều sản phẩm hơn nhưng với mức giảm giá, hoặc chi phí nguyên vật liệu của chúng ta có thể đang tăng lên.
115
These are the questions that we need to be asking ourselves as accountants, investors or small business owners.
Đây là những câu hỏi mà chúng ta cần tự đặt ra cho mình với tư cách là kế toán viên, nhà đầu tư hoặc chủ doanh nghiệp nhỏ.
116
We can compare metrics like the gross profit margin across comparative
Chúng ta có thể so sánh các chỉ số như tỷ suất lợi nhuận gộp giữa các kỳ so sánh.
117
periods to help us identify what questions we should be asking and then Then, that's when the work begins.
những giai đoạn giúp chúng ta xác định những câu hỏi mà chúng ta nên đặt ra, và sau đó đó chính là lúc công việc bắt đầu.
118
We need to find out the answers and use them to build a narrative that explains what's going on.
Chúng ta cần tìm ra các câu trả lời và dùng chúng để xây dựng một câu chuyện giải thích những gì đang diễn ra.
119
Gross profit margin is just one of many business metrics that we can use to analyse the income statement.
Biên lợi nhuận gộp chỉ là một trong nhiều chỉ số kinh doanh mà chúng ta có thể sử dụng để phân tích báo cáo kết quả hoạt động kinh doanh.
120
If you'd like to see me make videos on the others, let me know.
Nếu bạn muốn tôi làm video về những chủ đề khác, hãy cho tôi biết nhé.
121
Now, this is still quite a basic income statement.
Bây giờ, đây vẫn là một báo cáo kết quả hoạt động kinh doanh khá cơ bản.
122
In reality there are other indirect costs of doing business which we might need to include as well.
Trên thực tế, còn có các chi phí gián tiếp khác trong hoạt động kinh doanh mà chúng ta cũng có thể cần phải tính vào.
123
Things like interest expenses and tax.
Những thứ như chi phí lãi vay và thuế.
124
These tend to slot in below operating profit because they aren't considered to fall within the normal cost of operations.
Các khoản này thường được liệt kê dưới mức lợi nhuận hoạt động vì chúng không được coi là thuộc vào chi phí hoạt động thông thường.
125
This is why operating profit is also known as EBIT or earnings before interest and tax.
Đây là lý do tại sao lợi nhuận hoạt động còn được gọi là EBIT hay lợi nhuận trước lãi vay và thuế.
126
When we deduct our interest
Khi chúng ta khấu trừ tiền lãi của mình
127
and tax from our operating profit we calculate our net profit the bottom line
và từ lợi nhuận hoạt động sau khi trừ thuế, chúng tôi tính ra lợi nhuận ròng, con số cuối cùng trên báo cáo tài chính.
128
because it's at the bottom of the profit and loss statement.
vì nó nằm ở cuối bảng báo cáo lãi lỗ.
129
So you can see that there are many different types of profit and loss to consider in accounting.
Vì vậy, bạn có thể thấy rằng có nhiều loại lợi nhuận và lỗ khác nhau cần được xem xét trong kế toán.
130
We start off with our revenue and we deduct our direct costs of doing business to come to our gross profit, our top line profit.
Chúng ta bắt đầu với doanh thu, sau đó trừ đi các chi phí trực tiếp trong hoạt động kinh doanh để ra lợi nhuận gộp, tức là lợi nhuận trên cùng của bảng cân đối kế toán.
131
Below this we take out the indirect costs of running our business to find our operating profit, our EBIT, our earnings before interest and tax.
Bên dưới phần này, chúng ta sẽ trừ đi các chi phí gián tiếp của hoạt động kinh doanh để tìm ra lợi nhuận hoạt động, EBIT, tức là lợi nhuận trước lãi vay và thuế.
132
And when we remove interest and tax we calculate our net profit, the bottom line.
Và khi chúng ta loại trừ chi phí lãi vay và thuế, chúng ta sẽ tính ra lợi nhuận ròng, tức là chỉ tiêu cuối cùng.
133
these different types of profit help us measure performance over a period of time.
những loại lợi nhuận khác nhau này giúp chúng ta đo lường hiệu suất hoạt động trong một khoảng thời gian nhất định.
134
The main goal of most businesses is to maximize their profits
Mục tiêu chính của hầu hết các doanh nghiệp là tối đa hóa lợi nhuận.
135
so it's important to be clear on what that means and to be aware of the differences between gross profit,
vì vậy điều quan trọng là phải hiểu rõ ý nghĩa của điều đó và nhận biết sự khác biệt giữa lợi nhuận gộp,
136
operating profit and net profit which can each tell us a different part of the story.
lợi nhuận hoạt động và lợi nhuận ròng, mỗi chỉ số sẽ cho chúng ta biết một khía cạnh khác nhau của bức tranh tổng thể.
137
Like I mentioned earlier the income statement is just one of
Như tôi đã đề cập trước đó, báo cáo kết quả hoạt động kinh doanh chỉ là một trong số
138
the three main financial statements along with the balance sheet and the cash flow statement.
ba báo cáo tài chính chính cùng với bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ.
139
I've made videos covering both of these already which you can find here and here.
Tôi đã làm các video đề cập đến cả hai vấn đề này rồi, bạn có thể tìm thấy chúng ở đây và đây.
140
If you found this one useful give it a like or better yet share it with a friend, why not?
Nếu bạn thấy cái này hữu ích, hãy nhấn thích hoặc thậm chí chia sẻ nó với bạn bè, tại sao không nhỉ?
141
Don't forget to subscribe for more accounting tutorials.
Đừng quên đăng ký để xem thêm các hướng dẫn về kế toán nhé.
142
I'll see you around.
Hẹn gặp lại bạn sau.

Tải Ứng Dụng

Mọi thứ bạn cần để nói trôi chảy

Chấm điểm AIChấm từng câu nói
Luyện IPAThành thạo mọi âm
Từ vựngMở rộng vốn từ
Game Từ vựngHọc qua chơi

Cùng kênh

FOR YOU

Video gợi ý

Từ vựng và ghi chú luyện nói cho bài học này

Bài luyện nói trình độ C1 này dựa trên video “The INCOME STATEMENT Explained”. Những từ được nhắc lại nhiều nhất trong bài: profit, cost, statement, income, sales. Video này có 142 câu và 1913 từ để luyện shadowing. Phần lời nói dài 11:20. Người nói nói với tốc độ tự nhiên, khoảng 169 từ mỗi phút, gần với hội thoại hằng ngày. 86% số từ nằm trong 3.000 từ tiếng Anh thông dụng nhất; phần còn lại nên xem trước khi luyện.

Từ vựng quan trọng trong video

10 từ khó nhất trong video, kèm phiên âm và nghĩa:

TừPhiên âmNghĩa
calculate động từ/ˈkælkjʊleɪt/tính toán, tính
metric tính từ/ˈmɛt.ɹɪk/mét
accountant danh từ/əˈkaʊn.tənt/kế toán
analyze động từ/ˈæn.əˌlaɪz/phân tích
subscribe động từ/səbˈskɹaɪb/đăng kí
subtract động từ/səbˈtɹækt/trừ
maximize động từ/ˈmæksəmaɪz/tối đa hóa
analogy danh từ/əˈnæləd͡ʒi/loại suy
investor danh từ/ɪnˈvɛs.tə(ɹ)/người đầu tư
wholesale danh từ/ˈhoʊlseɪl/bán sỉ

Những câu đáng luyện lại

Các câu ngắn, trọn ý trong video mà bạn có thể dùng lại khi giao tiếp hằng ngày:

  • Let's take a closer look at our income statement.
  • I'll show you how that works in a minute.
  • What have we got here?
  • What can we learn from all of this?

Ngữ pháp trong video

Những cấu trúc người nói dùng nhiều nhất, kèm đúng cụm từ trong video:

Cấu trúcTrong video
Câu điều kiện if + mệnh đề, will/would + động từ — điều kiện và kết quảIf you're new to accounting then you'll soon
Thì hiện tại hoàn thành have/has + quá khứ phân từ — việc đã xảy ra nhưng còn liên quan đến hiện tạiI've already made · haven't posted · I've received
Câu bị động be + quá khứ phân từ — nhấn vào việc xảy ra, không phải người làmis also known · can be broken · be traced
Mệnh đề quan hệ who / which + mệnh đề — thêm thông tin về người hoặc vậtcosts, which can · profit which can

Phát âm cần chú ý

Người nói dùng 33 dạng rút gọn, ví dụ we've, I'll, you're. Hãy nói theo dạng ngắn đúng như bạn nghe.

  • Âm “sh” và “zh”: amortization /ˌæmɚtəˈzeɪʃən/, depreciation /dɪˌpɹiːʃɪˈeɪʃən/, snapshot /ˈsnæpʃɒt/, correlation /ˌkɔɹ.əˈleɪ.ʃən/
  • Từ dài — đặt trọng âm cho đúng: comparative /kəmˈpæɹətɪv/, imaginary /ɪˈmæd͡ʒɪˌn(ɛ)ɹi/, amortization /ˌæmɚtəˈzeɪʃən/, depreciation /dɪˌpɹiːʃɪˈeɪʃən/, residual /ɹɪˈzɪd͡ʒ.u.əl/

Những âm người Việt thường gặp khó:

  • Cụm phụ âm cuối — đọc đủ từng âm, đừng nuốt âm cuối: deduct /dɪˈdʌkt/, indirect /ˌɪn.daɪˈɹɛkt/, accountant /əˈkaʊn.tənt/, subtract /səbˈtɹækt/, unchanged /ʌnˈt͡ʃeɪnd͡ʒd/
  • Âm /tʃ/, /dʒ/ và /ʒ/ — tiếng Việt không có, đừng đọc thành “ch” hay “gi”: imaginary /ɪˈmæd͡ʒɪˌn(ɛ)ɹi/, residual /ɹɪˈzɪd͡ʒ.u.əl/, analogy /əˈnæləd͡ʒi/, unchanged /ʌnˈt͡ʃeɪnd͡ʒd/
  • Âm /æ/ — mở miệng rộng hơn âm “e”: comparative /kəmˈpæɹətɪv/, calculate /ˈkælkjʊleɪt/, imaginary /ɪˈmæd͡ʒɪˌn(ɛ)ɹi/, analyze /ˈæn.əˌlaɪz/, amortization /ˌæmɚtəˈzeɪʃən/

Cách luyện với video này

  1. Nghe hết video một lần, chưa cần nói, và ghi lại những từ bạn chưa biết.
  2. Bắt đầu ở tốc độ 0,75×, nói đuổi từng câu, rồi quay lại tốc độ bình thường khi đã quen.
  3. Ghi âm giọng mình rồi so với bản gốc, chú ý các từ như calculate, metric, accountant.

Phương Pháp Shadowing Là Gì?

Shadowing là kỹ thuật học ngôn ngữ có cơ sở khoa học, ban đầu được phát triển cho chương trình đào tạo phiên dịch viên chuyên nghiệp và được phổ biến rộng rãi bởi nhà đa ngôn ngữ học Dr. Alexander Arguelles. Nguyên lý cốt lõi đơn giản nhưng cực kỳ hiệu quả: bạn nghe tiếng Anh của người bản xứ và lặp lại to ngay lập tức — như một "cái bóng" (shadow) đuổi theo người nói với độ trễ chỉ 1–2 giây. Khác với luyện ngữ pháp hay học từ vựng bị động, Shadowing buộc não bộ và cơ miệng phải đồng thời xử lý và tái tạo ngôn ngữ thực tế. Các nghiên cứu khoa học xác nhận phương pháp này cải thiện đáng kể phát âm, ngữ điệu, nhịp điệu, nối âm, kỹ năng nghe và độ lưu loát khi nói — đặc biệt hiệu quả cho người luyện IELTS Speaking và muốn giao tiếp tiếng Anh tự nhiên như người bản ngữ.

Phương pháp shadowing: đọc hướng dẫn từng bước đầy đủ →